Domain musicmarkt.de kaufen?
Wir ziehen mit dem Projekt
musicmarkt.de um.
Sind Sie am Kauf der Domain
musicmarkt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musicmarkt.de kaufen?
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **

Ähnliche Suchbegriffe für Sollzinsbindung
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
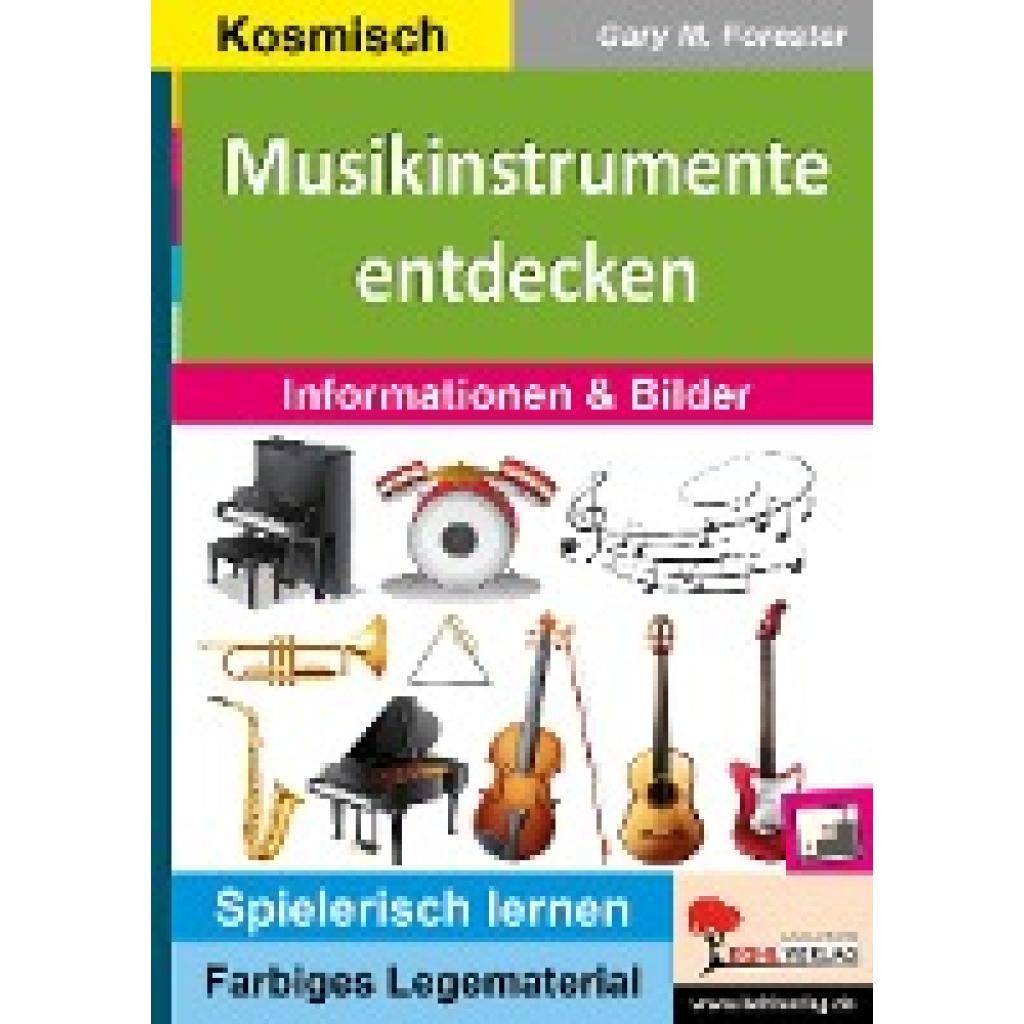
Forester, Gary M.: Musikinstrumente entdeckenMusikinstrumente entdecken , Dieses bunte und anschauliche Lege- und Lernmaterial eignet sich hervorragend für den Einsatz in der Grundschule (Klassen 3 und 4) und in der Sekundarstufe (Klassen 5 bis 10). Es wurde entwickelt, um das selbstständige Lernen zu fördern und bietet eine spielerische Möglichkeit, sich mit der Welt der Musikinstrumente auseinanderzusetzen. Der Legestern besteht aus insgesamt 52 doppelseitig bedruckten Legeteilen und ergibt fertig ausgelegt eine ansprechende, sechsstrahlige Sternform. Der Schwerpunkt dieses Legematerials liegt auf den sechs zentralen Instrumentengruppen: Blasinstrumente, Streichinstrumente, Zupfinstrumente, Tasteninstrumente, elektronische Instrumente sowie Schlag- und Rhythmusinstrumente. Jedes Instrument wird mit einer klaren Illustration dargestellt, während die Rückseite der Legeteile prägnante und informative Fakten zu den jeweiligen Instrumenten enthält. Auf diese Weise wird nicht nur das Hören und Verstehen gefördert, sondern auch das Interesse an Klang und Stimme geweckt. Dieses Material geht über das reine Faktenlernen hinaus: Es lädt Kinder und Jugendliche dazu ein, die Struktur und Vielfalt der Musikinstrumente zu entdecken und Verbindungen zwischen Bauweise, Klangerzeugung und der kosmischen Ordnung von Musik herzustellen. Die Instrumentengruppen sind so aufbereitet, dass sie nach dem Prinzip von Maria Montessori spielerisch erarbeitet werden können. Dieses Prinzip, das sich durch einen starken Fokus auf anschauliches Material und eigenständiges Arbeiten auszeichnet, findet sich in jedem Aspekt des Legesterns wieder. Die Farbgestaltung des Legematerials erleichtert das Sortieren und Legen: - Zentrum: Das sechseckige Zentrum bildet den Ausgangspunkt und benennt die sechs Instrumentengruppen. - Trapezkarten: Jede Instrumentengruppe wird durch eine Trapezkarte mit anschaulichen Abbildungen ihrer Instrumente dargestellt. - Rechteckkarten: An die Trapezkarten schließen sich Rechteckkarten mit Namen und weiteren Informationen der Instrumente an. Das Legematerial bietet eine ideale Ergänzung für den Musikunterricht, sei es in Freiarbeitsphasen, Projektarbeit oder zur Vertiefung des Themas "Musikinstrumente". Es inspiriert Schülerinnen und Schüler, die Welt der Musik aktiv zu gestalten und mit Freude neues Wissen zu entdecken. Gleichzeitig schult es das Verständnis für die Zusammenhänge von Klang und Stimme sowie die grundlegenden Prinzipien des Musikmachens. Das durchdachte Konzept und die vielseitigen Einsatzmöglichkeiten machen dieses Legematerial zu einer wertvollen Unterstützung für Lehrkräfte und eine motivierende Lernressource für die Schüler. 48 Seiten, FARBDRUCK , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Montessori-Reihe##, Autoren: Forester, Gary M., Seitenzahl/Blattzahl: 48, Fachschema: Instrument (Musikinstrument)~Musikinstrument~Musikunterricht / Lehrermaterial, Themenvorschläge~Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Musik ~Sachunterricht, Fachkategorie: Musikinstrumente~Unterrichtsmaterialien~Unterricht und Didaktik: Musik, Bildungszweck: für den Primarbereich~für die Sekundarstufe I, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Heimat- und Sachkunde, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Länge: 206, Breite: 290, Höhe: 5, Gewicht: 178, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 145101626,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
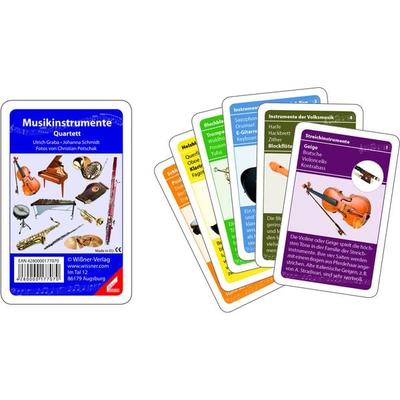
MusikinstrumenteWer Ist Die Königin Der Musikinstrumente? Welches Streichinstrument Spielt Die Höchsten Töne? Und Was Ist Der Unterschied Zwischen Einem Cembalo Und Dem Harmonium? Die Antworten Auf Diese Fragen Und Noch Viel Mehr Wissenswertes Über Die 32...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter

-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **


Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
Top-Angebote
Produkte zum Begriff Sollzinsbindung:
-
Forester, Gary M.: Musikinstrumente entdeckenMusikinstrumente entdecken , Dieses bunte und anschauliche Lege- und Lernmaterial eignet sich hervorragend für den Einsatz in der Grundschule (Klassen 3 und 4) und in der Sekundarstufe (Klassen 5 bis 10). Es wurde entwickelt, um das selbstständige Lernen zu fördern und bietet eine spielerische Möglichkeit, sich mit der Welt der Musikinstrumente auseinanderzusetzen. Der Legestern besteht aus insgesamt 52 doppelseitig bedruckten Legeteilen und ergibt fertig ausgelegt eine ansprechende, sechsstrahlige Sternform. Der Schwerpunkt dieses Legematerials liegt auf den sechs zentralen Instrumentengruppen: Blasinstrumente, Streichinstrumente, Zupfinstrumente, Tasteninstrumente, elektronische Instrumente sowie Schlag- und Rhythmusinstrumente. Jedes Instrument wird mit einer klaren Illustration dargestellt, während die Rückseite der Legeteile prägnante und informative Fakten zu den jeweiligen Instrumenten enthält. Auf diese Weise wird nicht nur das Hören und Verstehen gefördert, sondern auch das Interesse an Klang und Stimme geweckt. Dieses Material geht über das reine Faktenlernen hinaus: Es lädt Kinder und Jugendliche dazu ein, die Struktur und Vielfalt der Musikinstrumente zu entdecken und Verbindungen zwischen Bauweise, Klangerzeugung und der kosmischen Ordnung von Musik herzustellen. Die Instrumentengruppen sind so aufbereitet, dass sie nach dem Prinzip von Maria Montessori spielerisch erarbeitet werden können. Dieses Prinzip, das sich durch einen starken Fokus auf anschauliches Material und eigenständiges Arbeiten auszeichnet, findet sich in jedem Aspekt des Legesterns wieder. Die Farbgestaltung des Legematerials erleichtert das Sortieren und Legen: - Zentrum: Das sechseckige Zentrum bildet den Ausgangspunkt und benennt die sechs Instrumentengruppen. - Trapezkarten: Jede Instrumentengruppe wird durch eine Trapezkarte mit anschaulichen Abbildungen ihrer Instrumente dargestellt. - Rechteckkarten: An die Trapezkarten schließen sich Rechteckkarten mit Namen und weiteren Informationen der Instrumente an. Das Legematerial bietet eine ideale Ergänzung für den Musikunterricht, sei es in Freiarbeitsphasen, Projektarbeit oder zur Vertiefung des Themas "Musikinstrumente". Es inspiriert Schülerinnen und Schüler, die Welt der Musik aktiv zu gestalten und mit Freude neues Wissen zu entdecken. Gleichzeitig schult es das Verständnis für die Zusammenhänge von Klang und Stimme sowie die grundlegenden Prinzipien des Musikmachens. Das durchdachte Konzept und die vielseitigen Einsatzmöglichkeiten machen dieses Legematerial zu einer wertvollen Unterstützung für Lehrkräfte und eine motivierende Lernressource für die Schüler. 48 Seiten, FARBDRUCK , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 201601, Produktform: Leinen, Titel der Reihe: Montessori-Reihe##, Autoren: Forester, Gary M., Seitenzahl/Blattzahl: 48, Fachschema: Instrument (Musikinstrument)~Musikinstrument~Musikunterricht / Lehrermaterial, Themenvorschläge~Sachunterricht / Lehrermaterial, Bildungsmedien Fächer: Musik ~Sachunterricht, Fachkategorie: Musikinstrumente~Unterrichtsmaterialien~Unterricht und Didaktik: Musik, Bildungszweck: für den Primarbereich~für die Sekundarstufe I, Interesse Alter: empfohlenes Alter: ab 6 Jahre, Altersempfehlung / Lesealter: 18, ab Alter: 6, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Schule und Lernen: Heimat- und Sachkunde, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohl Verlag, Verlag: Kohl Verlag, Verlag: KOHL VERLAG e.K. Der Verlag mit dem Baum, Länge: 206, Breite: 290, Höhe: 5, Gewicht: 178, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 145101626,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollzinsbindung?
Wie lange soll die Zinsbindung sein? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den langfristigen Plänen. Eine längere Zinsbindung bietet mehr Sicherheit vor Zinserhöhungen, kann aber auch zu höheren Zinsen führen. Eine kürzere Zinsbindung hingegen kann zu niedrigeren Zinsen führen, birgt aber auch das Risiko von Zinserhöhungen in der Zukunft. Es ist wichtig, die individuellen Bedürfnisse und Pläne zu berücksichtigen, um die passende Zinsbindung auszuwählen. **
-
Wie viele Jahre sollzinsbindung?
Wie viele Jahre sollzinsbindung? Eine wichtige Frage, die von verschiedenen Faktoren abhängt. Kurzfristige Zinsbindungen bieten Flexibilität, aber auch das Risiko steigender Zinsen. Langfristige Bindungen können Sicherheit bieten, aber auch höhere Zinsen bedeuten. Es ist wichtig, Ihre persönliche finanzielle Situation, Ihre Pläne für die Zukunft und die aktuellen Markttrends zu berücksichtigen, um die richtige Entscheidung zu treffen. Lassen Sie sich am besten von einem Finanzexperten beraten, um die optimale Zinsbindungsdauer für Ihre Bedürfnisse zu ermitteln. **
-
Welche sollzinsbindung ist sinnvoll?
Welche sollzinsbindung ist sinnvoll? Die Wahl der richtigen Sollzinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der Zinsentwicklung am Markt und der eigenen Risikobereitschaft. Kurze Sollzinsbindungen bieten in der Regel niedrigere Zinsen, aber auch weniger Planungssicherheit. Längere Sollzinsbindungen können höhere Zinsen mit sich bringen, dafür aber eine langfristige Planungssicherheit bieten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten in Absprache mit einem Finanzberater erfolgen. **
-
Was bedeutet Ende der Sollzinsbindung?
Das Ende der Sollzinsbindung bezieht sich auf den Zeitpunkt, an dem die vereinbarte Zinsbindungsdauer eines Kredits abläuft. Nach Ablauf dieser Frist kann sich der Zinssatz ändern, was zu höheren oder niedrigeren monatlichen Raten führen kann. In der Regel wird nach dem Ende der Sollzinsbindung ein neuer Zinssatz vereinbart oder der Kredit wird komplett zurückgezahlt. Es ist wichtig, sich rechtzeitig über die Konditionen nach Ablauf der Sollzinsbindung zu informieren, um finanzielle Überraschungen zu vermeiden. Manche Kreditnehmer entscheiden sich auch dafür, die Restschuld zu diesem Zeitpunkt umzuschulden, um von günstigeren Konditionen zu profitieren. **
Ähnliche Suchbegriffe für Sollzinsbindung
-
MusikinstrumenteWer Ist Die Königin Der Musikinstrumente? Welches Streichinstrument Spielt Die Höchsten Töne? Und Was Ist Der Unterschied Zwischen Einem Cembalo Und Dem Harmonium? Die Antworten Auf Diese Fragen Und Noch Viel Mehr Wissenswertes Über Die 32...4,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Was passiert nach Ende sollzinsbindung?
Nach dem Ende der Sollzinsbindung bei einem Kredit oder einer Hypothek wird in der Regel eine Anschlussfinanzierung erforderlich. Das bedeutet, dass neue Konditionen für die Zinsen und die Rückzahlung des Darlehens vereinbart werden müssen. Dies kann entweder mit dem aktuellen Kreditgeber oder mit einem neuen Anbieter erfolgen. Es ist wichtig, rechtzeitig zu prüfen, welche Optionen zur Anschlussfinanzierung zur Verfügung stehen, um von günstigen Konditionen zu profitieren. In einigen Fällen kann es auch sinnvoll sein, das Darlehen ganz oder teilweise zurückzuzahlen, um sich unabhhängig von neuen Kreditkonditionen zu machen. **
-
Was passiert nach der sollzinsbindung?
Was passiert nach der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet die vereinbarte Zinsfestschreibung und der Kreditnehmer muss sich mit der Bank über neue Konditionen einigen. Dies kann bedeuten, dass ein neuer Zinssatz vereinbart wird, der entweder höher oder niedriger als der vorherige sein kann. In einigen Fällen kann es auch zu einer Anschlussfinanzierung kommen, bei der ein neuer Kredit aufgenommen wird, um den alten Kredit abzulösen. Es ist wichtig, rechtzeitig zu handeln und sich frühzeitig über die Möglichkeiten nach Ablauf der Sollzinsbindung zu informieren. **
-
Was passiert am Ende der Sollzinsbindung?
Am Ende der Sollzinsbindung endet der vereinbarte Zeitraum, für den ein bestimmter Zinssatz festgelegt war. Dies bedeutet, dass die Konditionen für das Darlehen neu verhandelt werden müssen. In der Regel wird entweder eine Anschlussfinanzierung mit neuen Konditionen vereinbart oder das Darlehen wird komplett zurückgezahlt. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung die nächsten Schritte zu planen, um keine finanziellen Nachteile zu erleiden. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, die besten Konditionen für die Anschlussfinanzierung zu erhalten. **
-
Was passiert nach Ende der Sollzinsbindung?
Was passiert nach Ende der Sollzinsbindung? Nach Ablauf der Sollzinsbindung endet der vereinbarte Zinssatz für das Darlehen und die Bank schlägt in der Regel einen neuen Zinssatz vor. Dieser kann entweder höher oder niedriger sein als der vorherige Zinssatz. Der Kreditnehmer hat dann die Möglichkeit, das Angebot der Bank anzunehmen oder sich nach anderen Finanzierungsmöglichkeiten umzusehen. Es ist wichtig, rechtzeitig vor Ablauf der Sollzinsbindung zu prüfen, ob eine Anschlussfinanzierung notwendig ist, um keine finanziellen Nachteile zu erleiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.